由 新 中 人 工 智 能 协 会 与 新加 坡 管 理 大 学 联 合发 布 的《 AI 前 沿 指 数 报 告2026Q1》刚刚出炉。
通过对 118,000 篇论文的深度扫描(同比增长 19%),报告得出一个有意思的结论:AI 行业正经历一场深刻的范式转移:
创新方向已不再是单一模型对参数量、算力与榜单排名的近乎偏执的突破,而是进入了基础模型与支撑系统深度融合的“系统跃迁”时代。
以下是一些核心结论:
结论一:AI科研产出全线扩张,亚洲小枢纽跑得最快
全世界都在抢 AI 赛道,但增速并不均匀。
其中,美国产出仍居首位,增速也压过中国和欧洲。欧洲确实跑输了大盘。
新加坡、香港虽然基数低得多,但涨得最猛。
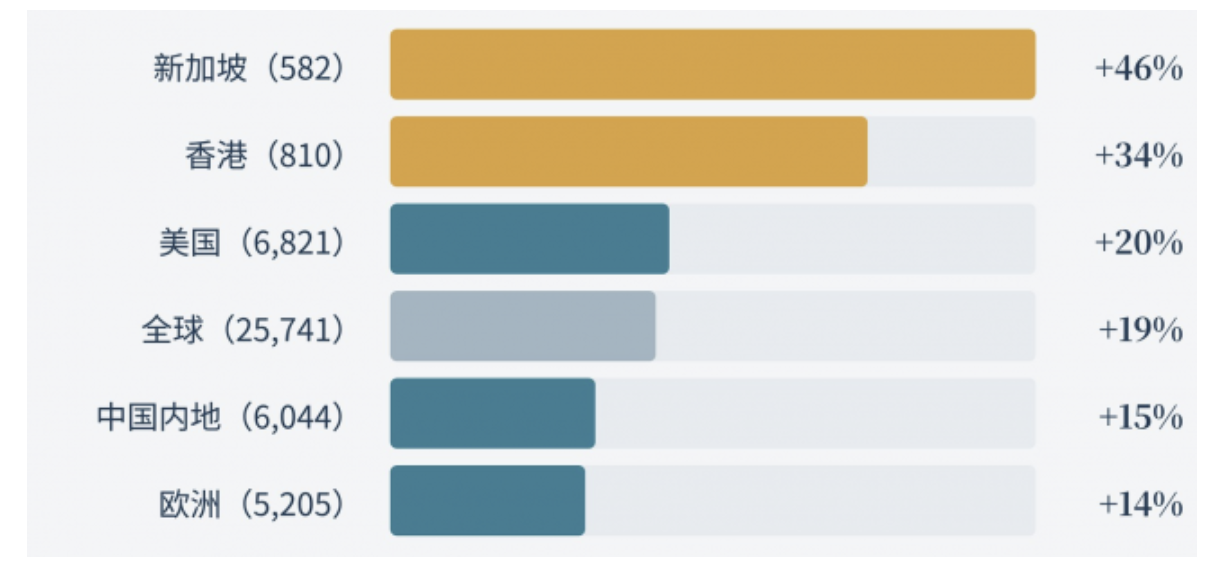
表:2026 年一季度论文数与同比增幅(对比2025 年一季度)。
结论二:创新的热点已从“单个模型”转向“系统协同”
报告指出, 人们曾以为基础模型是固定的技术基质(Substrate) ,而行业正朝 AGI 一路狂奔,大量资源仍在往 AGI上投。
实际上, 大量媒体信息把方向带偏了。 2026 年的数据揭示的,是“单个模型”与“支撑系统”之间的“共同演化”(Co-evolution) :基础模型并未成为固定的基质,它与周边系统在同时演进。
现在的创新重心已从追求单一模型的峰值性能,转向“全栈协同优化”。这不仅是技术的修补,而是研发逻辑的重构。检索增强(RAG)、推理服务、自动化评价机制以及智能体(Agent)编排不再是模型的“附件”, 而是模型能力边界得以扩张的前提。
报告原文写道: “AI 创新的单位正从单一模型转向‘模型及其支撑系统组合’。当模型在推理、多模态、长文本处理等方面持续深化时,其周边的检索、知识集成、评估与工程化工作流正从‘辅助组件’跃升为‘创新主体’。”
报告同时识别出当前 AI 研究最核心的三大技术主轴,这三类研发合计占据了样本总量的约三分之一。这并非单一路径的线性扩张, 而是三者交替领先、互为补充的“汇流”:
● 检索与排序: 占比12%。重点已转向通过检索增强等机制,在海量动态数据中实现极致的精准访问。
● 多模态模型(LMMs): 占比 10%,代表模型感知边界从文本向视觉、动作指令的全面跨越。
● 知识增强(KG +LLM): 占比8%,通过知识图谱(KG)与大语言模型(LLM)的结合,显著增强了语义理解的解释性和推理链的可靠性。
AI 前沿由此形成一个涵盖信息获取、 跨模态感知与逻辑推理的集成化技术栈。
增速榜同样印证了这一点: 增长最快的 10 个主题中, 多智能体系统独占 4席。模型之外的编排层——如何让各部分协同起来——正在成为独立的研究对象。
结论三:中美博弈在朝两个方向发展,而两个亚洲枢纽也在以不同方式崛起
1. 中美的不同博弈策略:“重点突破”VS“全面出击”
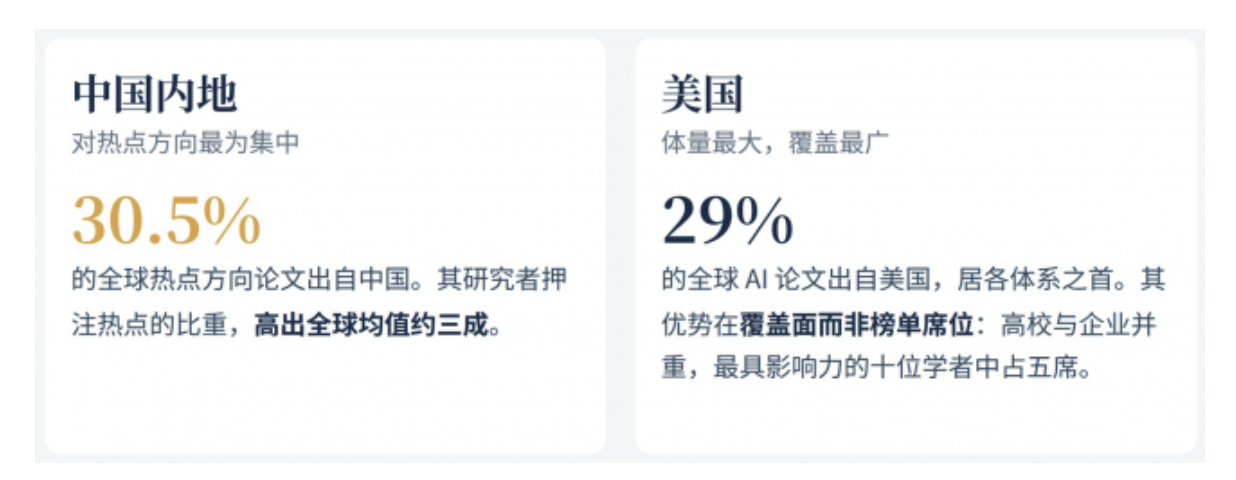
在区域竞争层面,报告呈现了中美两种截然不同的研究战略画像。
数据显示, 中国内地对热点方向的研究最为集中: 30.5%的全球热点方向论文出自中国,其研究者押注热点的比重, 高出全球均值约三成。这是一种典型的 “重点突破”的策略:将资源高度浓缩在快速移动、 高曝光的领域(如推理、多模态),在热点论文量上实现集中突破。
相比之下,美国以 29% 的全球 AI 论文占比居各体系之首,展现出一种 “全面出击”的韧性:其优势在覆盖面而非单一热点的集中度——高校与企业并重,最具影响力的十位学者中占五席,在基础研究、 企业应用和人才厚度上
具有广度优势。
2. 新加坡与香港——“全球集成商”与“高密度门户”的双城博弈
作为全球协作网络中的枢纽,新加坡与香港展现了两种截然不同的连接逻辑。
● 香港:高密度门户(High-DensityGateway)。香港的合作网络高度集中于单一方向——中国内地57%、美国 16%、欧洲 9%。它深嵌于单一网络,合作机构更多,也更常处在他人之间的中转位置,
是进入中国研究网络的“高密度门户”,是不可替代的流量中枢。
● 新加坡:跨域集成商(RegionalDiversifier)。新加坡的合作伙伴结构更为均衡——中国内地49%、美国 16%、欧洲 12%。新加坡的协作桥梁指数(CollaborationBridge Index) 达 0.41(香港为 0.31),它更倾向于同时跨越中国、美国、欧洲等多个区域 ,扮演多元化枢纽的角色。
结论四:AI研究的前沿正在走向“学术与工程的合流”
报告最深刻的洞察来自于对企业参与、学术影响力与工程化重用之间关系的扫描:企业早已不在学术研究之外,资历也不再是榜首的门槛。同一变化,
在四处同时显形。
机构榜上(按高被引论文数排名):
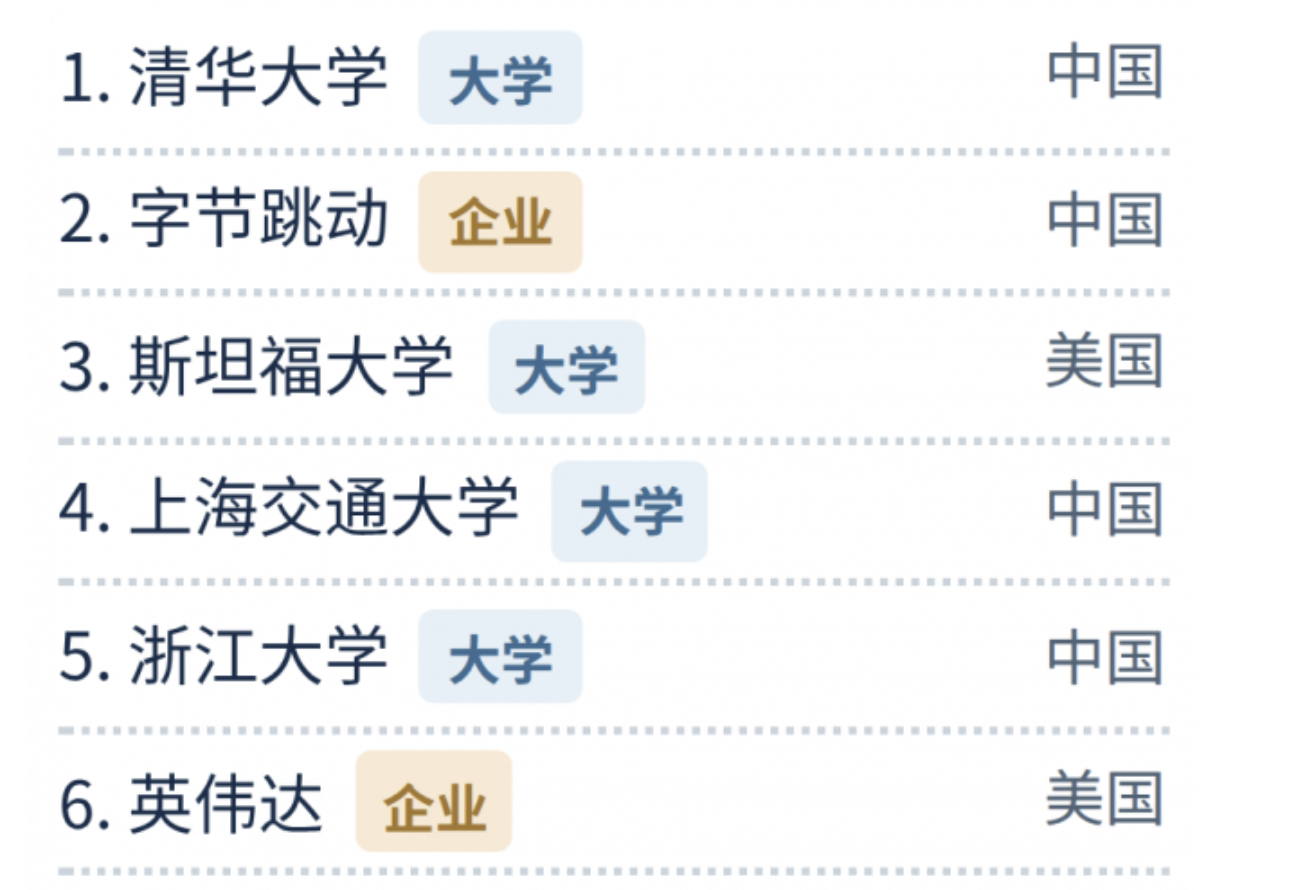
按高被引论文数排名。前 6 席企业占两席 ,DeepMind、 阿里巴巴紧随其后。
前沿方向学者榜上(按热点主题影响力排名):
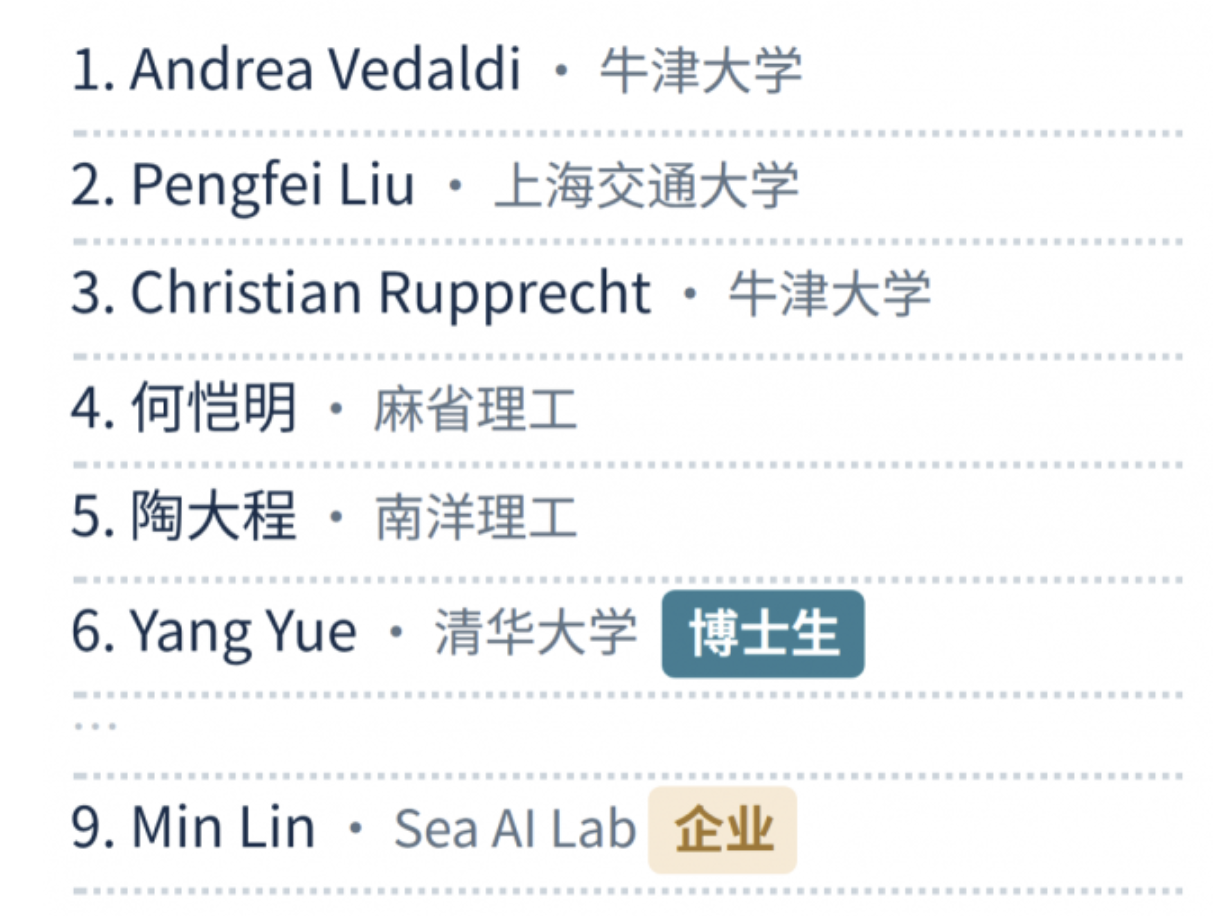
前 30 位学者榜中, 4 位来自企业——Sea AI Lab、 快手、中国电信、 蚂蚁集团。
研究主题上(企业署名论文占比):
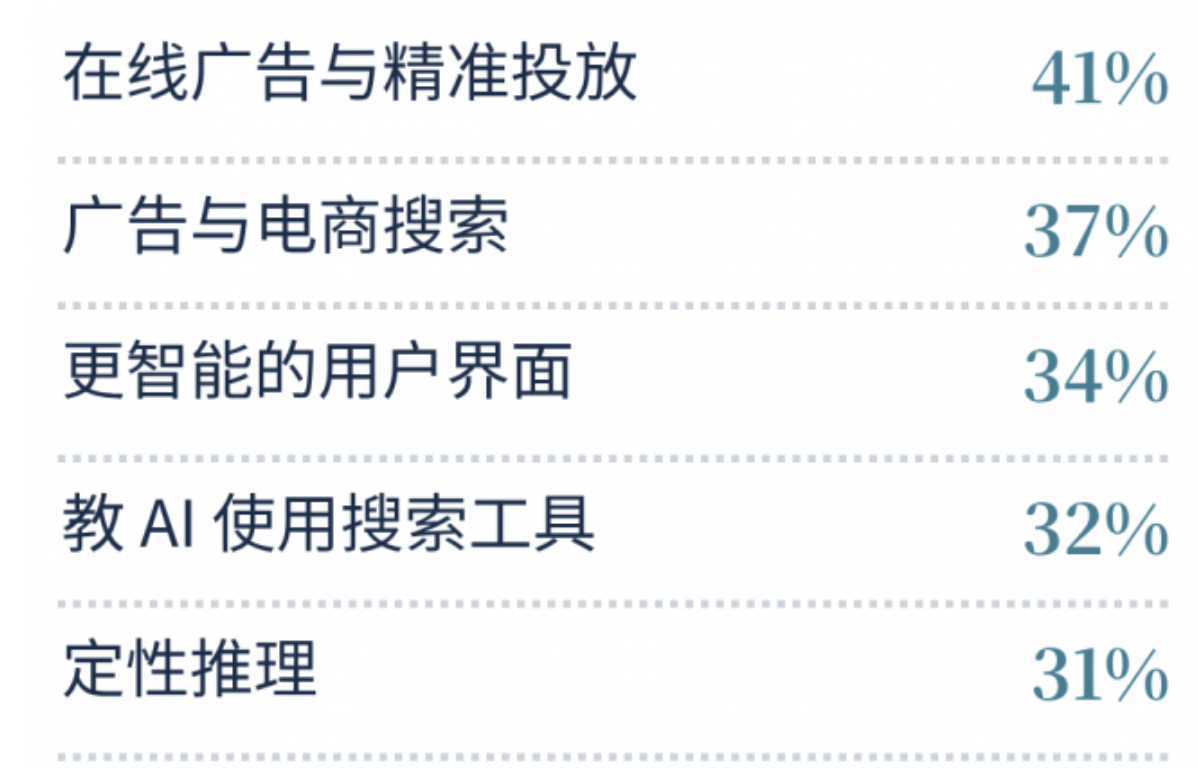
商业路径越清晰 ,企业扎得越深。
开源代码上:
● PaddleOCR —— 从图片与扫描件中识别文字
● DeepSeek-R1 —— 开源的推理模型
● ChatDev —— 协同写代码的 AI 智能体
● MinerU —— 把文档转成结构化数据
这些项目随论文一并公开在 GitHub 的开源仓库 ,每一个都已被数十家机构取用 ,PaddleOCR达 159 家。
企业参与并非均匀分布, 而是高度集中在在线广告与精准投放、广告与电商搜索、智能用户界面等具备直接生产力转化价值的领域。学术影响力已不再是衡量技术实用性的唯一准绳。
“扩散通过多种中间机制而非单一论文路径发生。工程端的重用信号 ,才是技术进入真实生产系统的‘指南针’。”
结语
2026 年的 AI 前沿竞争, 已不再是简单的参数竞赛。正如《AI 前沿指数报告2026Q1》所呈现的,我们正在见证一场关于知识集成、多智能体协同以及工程化复用的综合较量。
如果说 2023-2025 年的竞争焦点是“如何训练更强的模型”, 那么 2026年的胜负手则在于 “如何构建更高效的生态系统”。
你准备好了吗?